

전체 메뉴

중개형 ISA
SK증권 준법감시인 심사필 제26-481호(2026.10.22.∼2028.10.23)
ISA란?
개인종합자산관리계좌(Individual Saving Account)
- 하나의 계좌로 다양한 금융상품을 관리하면서, 절세혜택도 누릴수 있는 계좌
국내상장주식, 채권, 펀드, ETF/ETN, ELS/ELB, RP 등 다양한 상품을 한 계좌에서 본인의 투자 전략에 맞게 운용
ISA 가입대상 및 한도 중개형ISA 개설 바로가기
가입일 또는 연장일이 속한 과세기간 직전 3개의 과세기간 중 1회 이상 금융소득종합과세자 제외
| 구분 | 내용 |
|---|---|
| 가입요건 |
일반형
서민형
농어민형 |
| 비과세한도 |
일반형 200만원 서민형 400만원 농어민형 400만원 |
| 비과세한도 초과시 |
9.9% 분리과세 |
| 의무가입기간 | 3년 |
| 납입한도 | 연간 2천만원, 5년간 최대 1억원 (당해연도 미납입 한도는 다음 해로 이월 가능) |
| 중도인출 | 총 납입원금 내에서 횟수 제한 없이 중도인출 가능 (인출금액만큼 납입한도가 복원되지 않음) |
중개형 ISA 특징
- 1.국내 상장주식 투자 가능
-
하나의 계좌로 국내상장주식, 채권*,
펀드, ETF/ETN, ELS/ELB, RP 등 다양한
금융투자 상품에 투자 가능* 채권은 현재 ‘국채‘ 및 ‘공모채권’ 에 한해 편입 가능
(사모사채, 주식관련사채, 단기사채, CP매매 불가)※ 주식 시세차익과세 시행 시 비과세 혜택 적용
단, 연간투자 한도 2천만원(최대1억원) 해외주식 투자는 불가
- 2.손익 통산 및 절세 혜택
-
- 계좌 내 발생한 순이익에 대해 (일반형)200만원까지 비과세(초과수익 9.9% 분리과세)
- 계좌내 특정 상품의 손실이 생겨도 다른 상품의 수익과 상계하여 과세
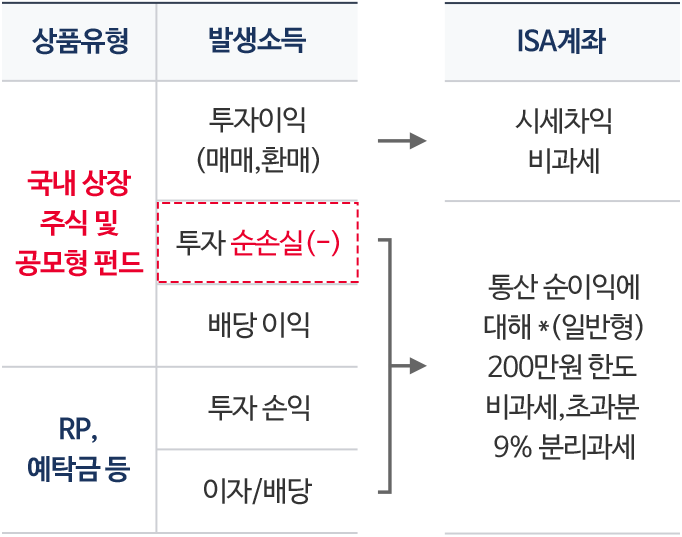
상품유형 발생소득 국내 상장 주식 및 공모형 펀드 투자이익(매매,환매) 투자 순손실(-) 배당 이익 RP, 예탁금 등 투자 손익 이자/배당 ISA계좌 시세차익비과세 통산 순이익에 대해 *200만원 한도 비과세,초과분 9% 분리과세
- 3.추가 세액공제 혜택
-
ISA계좌 만기 후 60일 이내 만기자금을 연금계좌로 납입시, 연금계좌 추가납입액의10%(300만원 限) 세액공제
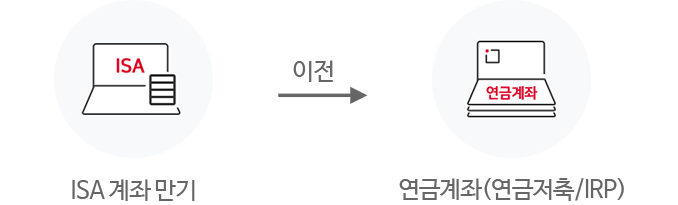
ISA 계좌이전
| 구분 | 내용 |
|---|---|
| 계좌이전이란? | ISA 가입자가 가입 금융회사 또는 가입 계좌 유형을 변경하고자 할 때, 세제상 불이익 없이 변경 가능하도록 한 제도 |
| 계좌이전 범위 | ① 금융기관 간 계좌이전 (SK증권 ↔ 타금융회사) ② 금융기관 내 계좌이전 (SK증권 內 신탁형→중개형) |
| 신청방법 | ① 신규(수관) 금융기관 영업점 방문하여 신청 ② 신규(수관) 계좌가 SK증권 중개형ISA 계좌인 경우 온라인에서 신청
|
| 계좌이전 방식 | 현금전액이전
|
| 가입일 적용 | 비과세 혜택 및 손익통산과 납입한도 계산은 기존(이관) 계좌의 가입일을 적용 |
| 수수료 | 계좌이전 수수료 : 없음 단, 편입 금융상품별 해지(중도상환) 수수료 등은 발생 가능 |
| 유의사항 | 미결제/미체결 유가증권 보유, 권리정보 존재 등 계좌이전 제한 사유에 해당하는 경우 계좌이전이 불가할 수 있음 |
절세 혜택 예시
※ 해외주식형펀드 600만원 이익, 국내주식에서 200만원 손실 시 (외국납부세액 공제 미반영 단순 예시)
| 구분 | 일반계좌 | ISA계좌 |
|---|---|---|
| 과세대상 수익 | 600만원 | 200만원 (순이익 400만원 – 비과세 200만원) *서민형/농어민형 400만원 |
| 세율 | 15.4% | 9.9% |
| 세금 | 924,000원 | 198,000원 |
| 726,000원 절세효과 | ||
NOTICE
- 투자자는 개인종합자산관리계좌에 대하여 금융회사로부터 충분한 설명을 받을 권리가 있으며, 가입 전 상품설명서 및 약관을 반드시 읽어보시기 바랍니다.
- 이 계좌 내 투자성 상품은 원금손실이 발생할 수 있으며, 그 손실은 투자자에게 귀속됩니다.
- 이 금융상품(중개형 ISA)은 예금자보호법에 따라 보호되지 않습니다. 다만, 중개형 ISA의 예탁금 중 증권매수미사용 현금 잔액은 예금자보호법에 따라 원금과 소정의 이자를 합하여 1인당 “1억원까지”(본 금융회사의 여타 보호상품과 합산) 보호됩니다.
- 중개형ISA 계좌의 경우 위탁거래수수료 및 금융투자상품별 보수, 수수료 등의 비용이 발생할 수 있습니다.
- 과세기준 및 과세방법은 향후 세법개정 등에 따라 변동될 수 있습니다.
- 중도해지 시 또는 국세청 부적격 통보 시 과세특례를 적용받은 소득세액에 상당하는 세액이 추징됩니다.
- 중개형ISA 계좌의 경우 투자자가 운용대상 상품을 직접 선택하여 운용합니다.
- 국내 상장주식 매매차익은 비과세이므로 국내 주식형펀드 및 국내 주식형 ETF 등에서 손실이 발생하더라도 ISA내 예금, 다른 펀드 등에서 발생한 이익과 통산되지 않습니다.
- 배당소득, 이자소득 이외에 역외ETF 등 양도소득이 과세되는 상품의 경우 해당 상품에 대해서는 세제혜택을 받을 수 없습니다.
- 주식 보유 시 발생하는 권리 공매도는 불가하며, 유상청약의 경우 계좌 내 금전으로만 청약 가능합니다.
- 대주주에 대해서는 주식 양도차손 공제 적용 불가합니다.
- 채권의 양도손익은 손익통산 대상이 아닙니다.
- 투자자는 RP, 채권 등 만기가 있는 상품을 운용하는 경우, 세제혜택을 받기 위해서는 계좌의 만기일 이전에 만기가 도래하는 상품으로 지정하여야 합니다.(계좌의 만기(해지)일 이후 배당금, 이자 등은 일반과세 대상)